Anticiper la transmission de son patrimoine ne signifie pas nécessairement devoir s’en dessaisir immédiatement.
La donation avec réserve d’usufruit permet précisément de concilier ces deux objectifs : transmettre dès aujourd’hui la nue-propriété d’un bien à ses enfants, tout en continuant à en conserver la jouissance.
Bien préparée, cette opération permet également de réduire le coût fiscal de la transmission, de profiter plusieurs fois des abattements fiscaux et d’anticiper la succession dans des conditions particulièrement favorables.
Transmettre sur une assiette fiscale réduite
La propriété d’un bien peut être démembrée entre l’usufruit et la nue-propriété.
L’usufruit confère le droit de jouir du bien : les parents qui se le réservent peuvent ainsi continuer à habiter la maison ou, si elle est louée, à en percevoir les loyers (C. civ., art. 578).
Les enfants deviennent quant à eux immédiatement nus-propriétaires. Leur droit de propriété est toutefois grevé par l’usufruit conservé par leurs parents : ils ne disposent donc pas encore de la jouissance du bien.
C’est précisément pour cette raison que la nue-propriété vaut moins que la pleine propriété.
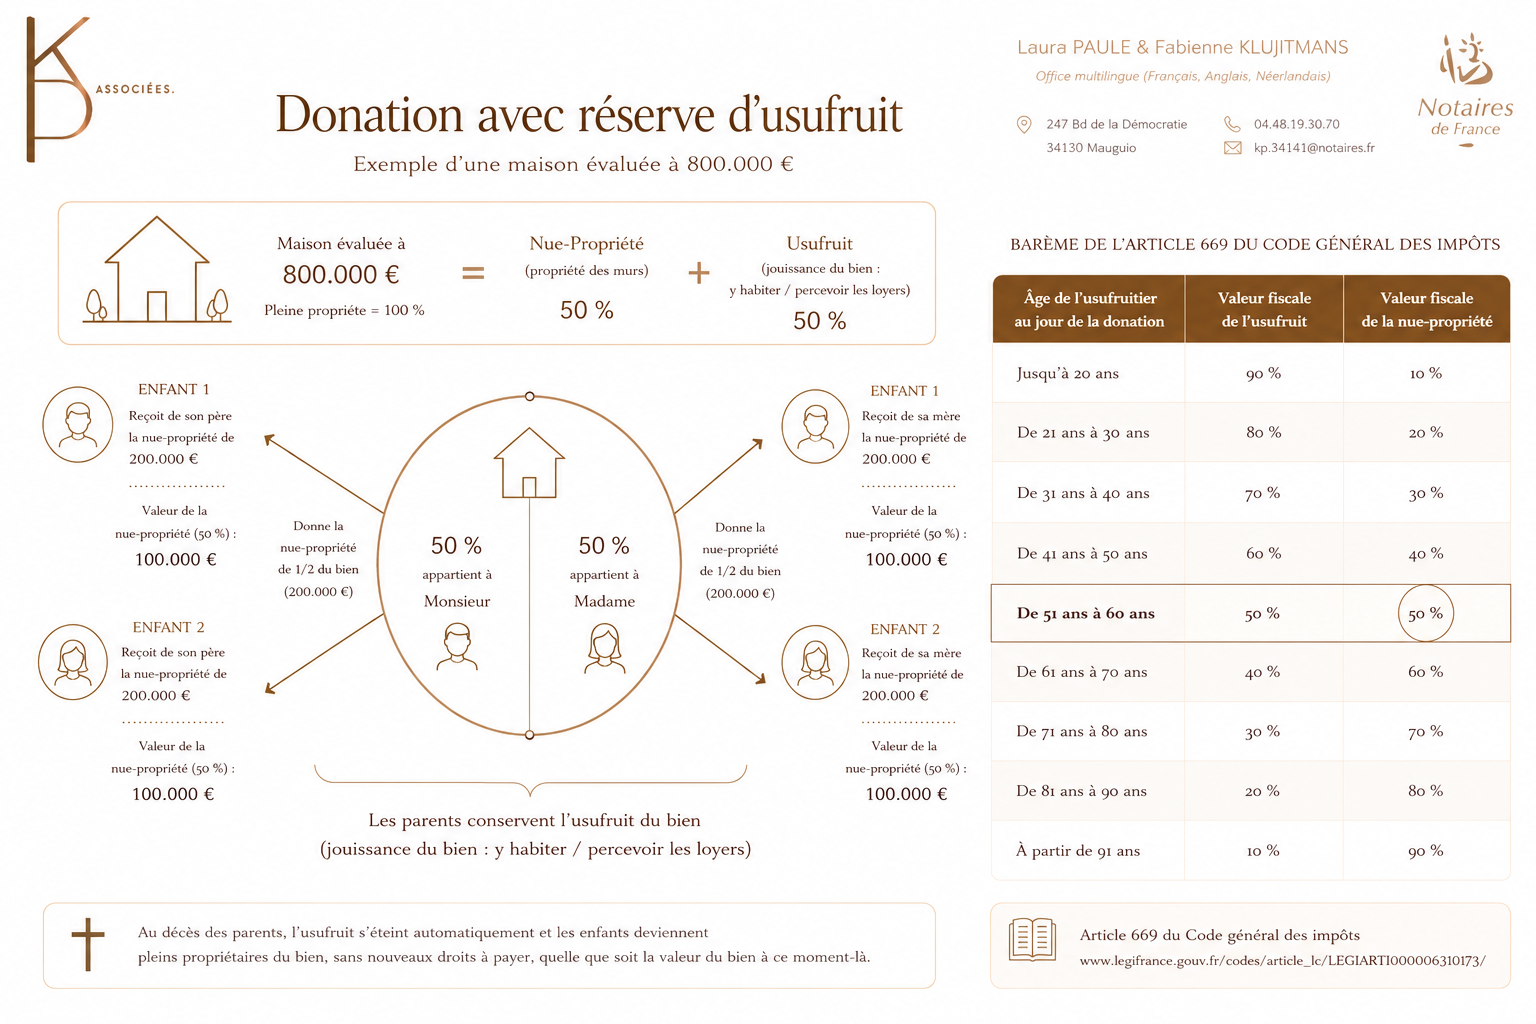
Fiscalement, sa valeur est déterminée en fonction de l’âge de l’usufruitier selon le barème prévu par l’article 669 du Code général des impôts.
Consulter le barème de l’article 669 du Code général des impôts
Prenons un exemple concret : deux parents âgés de 58 ans, propriétaires chacun pour moitié d’une maison estimée à 800 000 euros, souhaitent en transmettre la nue-propriété à leurs deux enfants.
À 58 ans, l’usufruit est fiscalement évalué à 50 % de la pleine propriété et la nue-propriété à 50 %.
La maison vaut donc 800 000 euros, mais la nue-propriété donnée n’est fiscalement évaluée qu’à 400 000 euros :
800 000 € × 50 % = 400 000 €
Chaque parent donnant la nue-propriété de sa moitié à ses deux enfants, chacun d’eux reçoit ainsi 100 000 euros de chacun de ses parents.
Or, chaque parent peut donner à chacun de ses enfants jusqu’à 100 000 euros en franchise de droits de donation, cet abattement étant susceptible de se renouveler tous les quinze ans (CGI, art. 779 et 784).
Sous réserve que les abattements n’aient pas déjà été utilisés au cours des quinze années précédentes, la nue-propriété d’une maison valant 800 000 euros peut ainsi, dans notre exemple, être transmise aux deux enfants sans aucun droit de donation.
Au décès, la pleine propriété se reconstitue sans nouveaux droits
L’intérêt de la donation avec réserve d’usufruit ne s’arrête pas à l’économie réalisée au jour de la donation.
Au décès de l’usufruitier, son usufruit s’éteint de plein droit (C. civ., art. 617). Les enfants, déjà nus-propriétaires, deviennent alors pleins propriétaires du bien, sans qu’une nouvelle transmission de l’usufruit ait à être opérée.
Cette réunion de l’usufruit à la nue-propriété intervient, en principe, sans droits supplémentaires à acquitter (CGI, art. 1133).
Surtout, elle intervient quelle que soit la valeur prise par le bien depuis la donation.
Ainsi, si notre maison, évaluée à 800 000 euros lors de la donation, en vaut 1 200 000 au décès des parents, cette augmentation de valeur n’entraîne pas de droits de succession au titre de la réunion de l’usufruit à la nue-propriété.
La valorisation future du bien échappe ainsi, sur ce point, à la transmission successorale.
Profiter à nouveau des abattements quinze ans plus tard
L’intérêt d’anticiper tient également au renouvellement des abattements fiscaux.
Les donations consenties depuis plus de quinze ans ne sont, sous les conditions prévues par l’article 784 du Code général des impôts, plus prises en compte pour le calcul des droits dus à l’occasion d’une nouvelle transmission.
En donnant suffisamment tôt, les parents peuvent donc utiliser aujourd’hui leurs abattements, puis en bénéficier à nouveau quinze ans plus tard pour transmettre d’autres biens ou liquidités.
L’âge auquel la transmission est engagée est ainsi déterminant : une transmission anticipée permet d’organiser progressivement la transmission du patrimoine, plutôt que de la concentrer au moment de la succession.
Les parents peuvent prendre en charge les frais et les droits de donation
Les parents peuvent également décider de prendre eux-mêmes en charge les frais de la donation et, le cas échéant, les droits de donation.
La prise en charge des droits par le donateur n’est pas considérée fiscalement comme une libéralité supplémentaire (CGI, ann. IV, art. 171 ter).
L’intérêt est double : les enfants n’ont pas à financer eux-mêmes les droits dus à raison de ce qu’ils reçoivent et les sommes employées par les parents au paiement des droits ne se retrouveront plus dans leur patrimoine au jour de leur décès.
La prise en charge du coût de la donation peut donc elle-même participer à l’anticipation de la transmission patrimoniale.
La donation peut-elle purger une plus-value immobilière ?
Lorsque le bien donné n’est pas la résidence principale du donateur et présente une importante plus-value latente, la donation peut présenter un autre intérêt : purger tout ou partie de la plus-value accumulée avant la transmission.
La donation n’étant pas une cession à titre onéreux, elle ne déclenche pas, par elle-même, l’imposition de la plus-value immobilière.
Lors d’une cession ultérieure par le donataire, le prix d’acquisition retenu pour le calcul de la plus-value est, en principe, la valeur ayant servi à déterminer les droits de donation (CGI, art. 150 VB).
La plus-value accumulée entre l’acquisition initiale du bien par les parents et sa donation peut ainsi ne plus entrer dans le calcul de la plus-value ultérieure.
Une vigilance particulière s’impose toutefois en présence d’un démembrement de propriété, le calcul de la plus-value dépendant notamment des droits cédés et des conditions dans lesquelles intervient leur cession ou leur réunion.
Et si l’on veut vendre le bien après la donation ?
Donner la nue-propriété ne signifie pas nécessairement immobiliser le bien jusqu’au décès des parents.
Il faut néanmoins anticiper cette éventualité dès la rédaction de l’acte de donation.
Une fois la nue-propriété transmise, la vente de la pleine propriété suppose en principe l’accord de l’usufruitier et du nu-propriétaire. Le sort du prix doit également être organisé : l’article 621 du Code civil prévoit sa répartition entre usufruit et nue-propriété selon la valeur respective de chacun de ces droits, sauf accord des parties pour reporter l’usufruit sur le prix.
Un acte de donation bien rédigé peut donc prévoir des charges et conditions à la donation et organiser, notamment, le report du démembrement par subrogation sur un nouveau bien acquis en remploi du prix de vente.
Ces clauses permettent de préserver l’économie de la donation tout en conservant la souplesse nécessaire pour faire évoluer le patrimoine familial.
La donation avec réserve d’usufruit constitue ainsi un outil particulièrement efficace pour anticiper la transmission de son patrimoine sans en abandonner immédiatement la jouissance.
Son efficacité dépend toutefois de l’âge des donateurs, de la composition de leur patrimoine, des donations déjà consenties et de leurs projets futurs : autant d’éléments qui doivent être envisagés dès la préparation de l’acte.